Яндекс поднял рекламную выручку на 10,3%. Половину роста дала технология ARGUS, вот что это может значить для ваших ставок
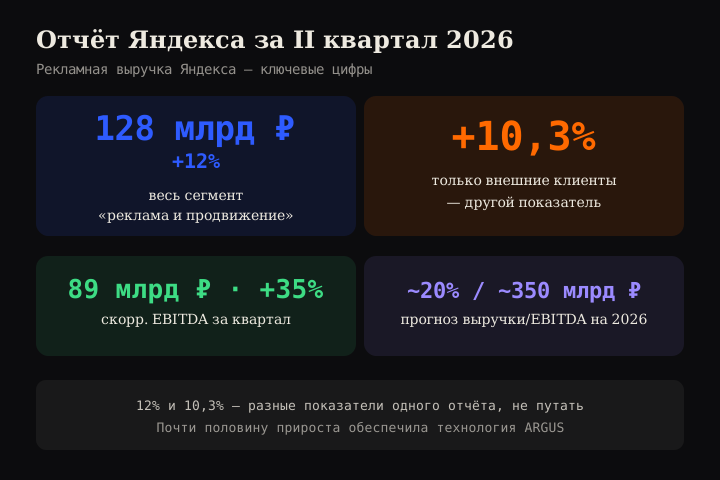
29 июля Яндекс опубликовал отчёт за II квартал 2026 года. Рекламная выручка Яндекса выросла на 12% год к году — до 128 млрд ₽ (сегмент «реклама и продвижение»). Отдельно выручка от рекламы именно внешних клиентов выросла на 10,3%.
Это две разные цифры. 12% — рост всего сегмента «реклама и продвижение». 10,3% — рост узкого направления, рекламы для внешних клиентов. Путать их в одном тезисе не стоит: заголовки СМИ вынесли именно 10,3%, и мы держим фокус на ней.
Компания назвала главный источник роста: технологию ARGUS. Генеративная рекомендательная система обеспечила почти половину прироста рекламной выручки.
Для медиабайера это не просто цифра с биржи. Если алгоритм точнее подбирает аудиторию, меняется логика аукциона. Разберём, что реально стоит за отчётом.
ARGUS и рекламная выручка Яндекса: почему это не рядовое обновление алгоритма
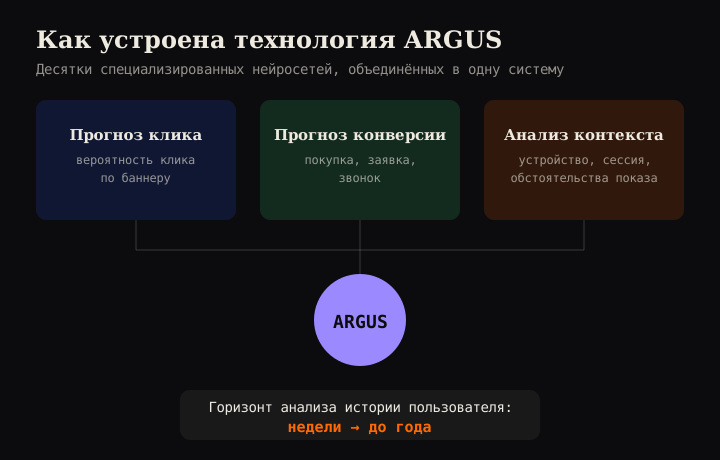
ARGUS — рекомендательная технология на генеративных моделях. Внутри неё работают несколько десятков специализированных нейросетей.
Как устроена система
Одни нейросети оценивают вероятность клика по баннеру. Другие прогнозируют вероятность конверсии: покупку, заявку, звонок. Третьи анализируют контекст показа — устройство, сессию, обстоятельства.
Ключевое отличие от прежней системы — глубина анализа. Раньше алгоритм смотрел на историю пользователя за несколько недель. Теперь — за период до года. Это и даёт точнее подобранную рекламу. При этом компания подчёркивает: подход к приватности не меняется, данные остаются обезличенными.
От первых научных разработок до запуска в одной из самых высоконагруженных рекламных систем Европы прошло меньше года.
Где технология уже работает
Первой ARGUS в 2025 году получила «Яндекс Музыка». Затем технологию внедрили «Маркет» и «Лавка». В апреле 2026 очередь дошла до рекламной системы целиком. Источники называют это крупнейшим обновлением рекомендательных систем компании.
Что это значит для закупки рекламы
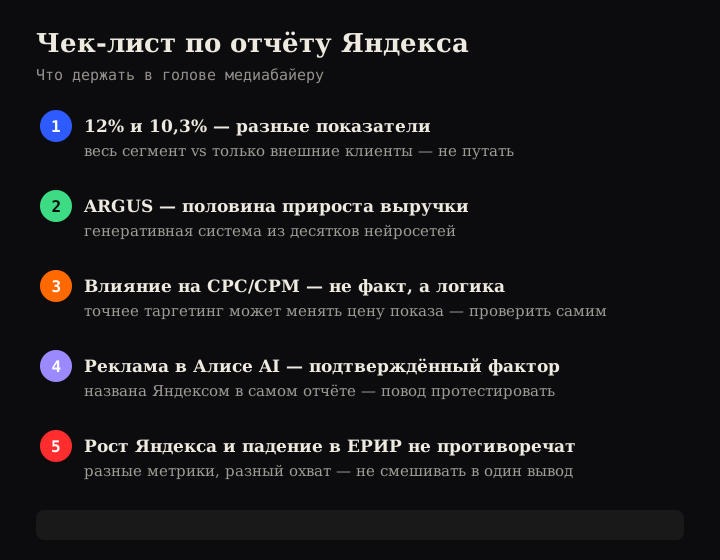
Яндекс не раскрывает, как рост эффективности ARGUS отражается на CPC и CPM для конкретного рекламодателя. Прямых данных об этом источники не дают — дальше наша логика, а не цитата из отчёта.
Если алгоритм точнее прогнозирует конверсию, аукцион, вероятно, распределяет показы иначе. Рекламодателям с релевантным креативом может доставаться трафик дешевле. Тем, чья реклама хуже отвечает интересам аудитории — возможно, дороже. Судя по этой логике, ставка постепенно перестаёт быть вопросом только бюджета: качество креатива и точность таргетинга могут работать на цену показа сильнее, чем раньше.
Один фактор роста, в отличие от рассуждения выше, подтверждён источником напрямую: реклама в Алисе AI. Яндекс прямо называет её одним из драйверов рекламной выручки в этом же отчёте. Для медиабайера это конкретный повод протестировать формат — не гипотеза, а названный компанией факт.
Отчёт также фиксирует рост инвестиций иностранных компаний в рекламу на Яндексе — на 55% год к году. Быстрее всего растут категории развлечений (+28%), медицины и фармацевтики (+22%), IT (+20%). Если работаете в этих нишах, конкуренция за аукцион, вероятно, будет расти быстрее рынка в целом — прямо отчёт этого не утверждает, это следствие роста инвестиций.
Кроме того, компания упоминает рост «быстрорастущих форматов» рекламы на 61%. Какие именно форматы входят в эту категорию, источники не раскрывают. Додумывать состав не будем — фактов для этого нет.
Ещё один честный пробел: официальный отчёт не разбивает рекламную выручку отдельно на Поиск и на РСЯ с медийной рекламой. Сколько роста дал контекст в Поиске, а сколько — медийные форматы, неизвестно. Любая точная пропорция здесь — уже не факт, а домысел, и мы её не приводим.
Честный контраст: рост Яндекса и падение в ЕРИР — не противоречие
20 июля мы писали о падении показателей в ЕРИР. Сейчас читатель может подумать: рынок одновременно растёт и падает?
Нет. Это две разные метрики.
ЕРИР считает объём промаркированных размещений через операторов рекламных данных — по всему рынку, среди всех игроков. Отчёт Яндекса — это выручка одной конкретной компании.
Общий объём маркированной рекламы может снижаться, при этом выручка отдельного крупного игрока — расти. Причины расхождения отчёт не раскрывает, и мы их не домысливаем: официальный отчёт не даёт данных о доле рынка Яндекса за этот период.
Поэтому вывод простой: не смешивайте отраслевую статистику ЕРИР и финансовые показатели одной компании в один тезис. Это разные срезы одного рынка, разные источники, разный охват. Тот же принцип мы уже применяли в статье про рейтинг площадок по числу креативов.
Что почитать дальше
Тема отчёта пересекается с тремя материалами, которые мы уже публиковали. Вот они, с честной оговоркой к каждому.
«Падение показателей в ЕРИР» — контраст, разобранный выше. Другая метрика того же рынка, не противоречие.
«Реклама в Алисе AI» — прямая связь. Формат явно назван фактором роста в сегодняшнем отчёте.
«Рейтинг площадок по числу креативов» — тот же методологический принцип: не смешивать разные метрики в один вывод.
Инхаус или агентство: кто должен разбираться в ARGUS
Общих цифр отчёта недостаточно, чтобы понять, как рост эффективности ARGUS отразился именно на ваших ставках, — нужен разбор данных конкретного аккаунта, а это отдельная аналитическая работа. Кому доверить такой разбор — инхаус-команде или агентству, — разобрали отдельно: «Инхаус vs агентство».
Частые вопросы
На сколько выросла рекламная выручка Яндекса во втором квартале 2026 года?
По отчёту Яндекса за II квартал 2026 года выручка от рекламы и услуг продвижения выросла на 12% год к году, до 128 млрд ₽. Отдельно выручка от рекламы для внешних клиентов выросла на 10,3% год к году — это два разных показателя одного отчёта, и их не стоит путать.
Почему в новостях об отчёте Яндекса встречаются две разные цифры — 12% и 10,3%?
12% — рост всего сегмента «реклама и продвижение» (128 млрд ₽ за квартал). 10,3% — рост более узкого показателя: выручки от рекламы именно внешних клиентов. Большинство заголовков СМИ вынесли именно 10,3%, но обе цифры взяты из одного официального отчёта и не противоречат друг другу — это разные срезы одного и того же результата.
Что такое технология ARGUS у Яндекса?
ARGUS — рекомендательная технология Яндекса на генеративных моделях, объединяющая несколько десятков специализированных нейросетей: одни оценивают вероятность клика, другие — вероятность конверсии, третьи анализируют контекст показа. Ключевое отличие от прежней системы — глубина анализа истории пользователя: раньше несколько недель, теперь — до года. По данным компании, технология обеспечила почти половину прироста рекламной выручки в 2026 году.
Как рост выручки Яндекса связан с падением показателей в ЕРИР?
Это не противоречие, а два разных среза одного рынка. ЕРИР фиксирует общий объём промаркированных размещений через операторов рекламных данных по всему рынку. Отчёт Яндекса — это финансовые показатели одной конкретной компании. Общий рыночный объём может снижаться, а выручка отдельного крупного игрока — расти; официальный отчёт не даёт данных о доле рынка Яндекса, поэтому причина расхождения в статье не домысливается.
Влияет ли рост эффективности ARGUS на ставки CPC и CPM для рекламодателя?
Прямых данных об этом Яндекс не раскрывает — источники не дают точных цифр по CPC и CPM для конкретного рекламодателя. Логика аукциона предполагает, что при более точном прогнозировании конверсии показы могут перераспределяться в пользу более релевантных объявлений, но это рассуждение, а не подтверждённый факт из отчёта.
Вывод
Главный практический вывод: точность таргетинга и релевантность креатива, судя по логике аукциона, значат больше, чем раньше. Проверить это на своих кампаниях — задача, которую можно поставить уже сейчас, а не отложенная теория.
При этом рост выручки Яндекса и падение показателей в ЕРИР — не сигналы одного и того же явления. Это разные метрики разного масштаба, и смешивать их в один вывод о «состоянии рынка» — ошибка, которую легко избежать, если разводить показатели честно.